Первый займ под 0,01%
Суммадо 300 000 ₸
Срокдо 30 дней
Ставкаот 0,01%
- На карту
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Сравнивайте условия и выбирайте подходящий вариант онлайн.
Vivus
Простые условия и онлайн-заявка
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 01.22.0004.M · ГЭСВ: от 3,72% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0093.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.23.0011.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0010.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.21.0010.M · ГЭСВ: от 3,7% до 46%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.22.0005.M · ГЭСВ: до 179%
Не является МФО · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 02.21.0065.M · ГЭСВ: от 3,7% до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 05.21.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.25.0003.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
Лицензия АРРФР № 02.21.0028.M · ГЭСВ: до 179%
Айдар Нургалиев более 7 лет работает в финансовой журналистике, специализируясь на микрозаймах и потребительском кредитовании в Казахстане. Он регулярно пишет аналитические обзоры и рекомендации для читателей, интересующихся быстрыми финансовыми решениями.
Гульмира Сатыбалдина - независимый финансовый аналитик с более чем 10‑летним опытом работы в сфере регулирования финансового рынка и защиты прав потребителей. Она консультирует заемщиков по соблюдению законодательства РК и рекомендаций АРРФР, а также участвует в разработке отраслевых стандартов.
Когда банк отклонил заявку, а деньги нужны срочно, большинство заёмщиков обращается к микрофинансовым сервисам. Под формулировкой «микрокредит без отказа» чаще всего скрывается не гарантия стопроцентного одобрения, а заметно упрощённый алгоритм скоринга, быстрее и мягче, чем в банке. Ниже приведены параметры десяти казахстанских МФО, принимающих онлайн-заявки: лимиты, периоды возврата, дневные ставки, ГЭСВ, ограничения по возрасту и процедура оформления.
Сравнительная таблица и описания TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит и ZaimBee помогут сопоставить реальную стоимость займа перед отправкой анкеты.
Казахстанские МФО не работают по единому шаблону: у каждой компании свои диапазоны сумм, периоды, ставки и правила первого займа. Прежде чем отправлять анкеты сразу в несколько сервисов, полезно сравнить базовые параметры. Это уменьшает вероятность дорогого оформления и последующей просрочки.
Основные условия из каталога сведены в таблицу.
| 🏦 МФО | 👤 Возраст | 💰 Сумма | 📅 Срок | 📈 Ставка | 📊 ГЭСВ | ⚡ Решение по заявке |
|---|---|---|---|---|---|---|
| 🏦 TengeDa | 👤 21-68 лет | 💰 до 350 000 ₸ | 📅 до 3 месяцев | 📈 до 0,29% | 📊 до 179% | ⚡ 5 минут |
| 🏦 GMoney | 👤 от 18 лет | 💰 до 200 000 ₸ | 📅 до 30 дней | 📈 до 0,29% | 📊 до 179% | ⚡ 15 минут |
| 🏦 CreditPlus | 👤 18-70 лет | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,01% | 📊 от 3,7% до 46% | ⚡ 15 минут |
| 🏦 Credit365 | 👤 18-75 лет | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,1% | 📊 от 3,7% до 179% | ⚡ 15 минут |
| 🏦 Vivus | 👤 от 18 лет | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,01% | 📊 от 3,72% до 179% | ⚡ 10 минут |
| 🏦 Acredit | 👤 18-75 лет | 💰 до 300 000 ₸ | 📅 до 30 дней | 📈 от 0,01% | 📊 от 3,7% до 179% | ⚡ 7 минут |
| 🏦 CreditBar | 👤 18-75 лет | 💰 до 400 000 ₸ | 📅 до 60 месяцев | 📈 до 38% годовых | 📊 до 46% | ⚡ 9 минут |
| 🏦 Kviku | 👤 от 18 лет | 💰 до 170 000 ₸ | 📅 до 45 дней | 📈 от 0,01% | 📊 от 3,7% до 179% | ⚡ 3 минуты |
| 🏦 Лайм Кредит | 👤 от 18 лет | 💰 до 400 000 ₸ | 📅 до 35 дней | 📈 до 0,29% | 📊 до 179% | ⚡ 5 минут |
| 🏦 ZaimBee | 👤 18-75 лет | 💰 до 194 000 ₸ | 📅 до 45 дней | 📈 от 0,29% | 📊 до 179% | ⚡ 10 минут |
Во всех перечисленных организациях нужен только документ, удостоверяющий личность. Решения выносятся автоматической скоринговой системой, визит в офис не требуется.
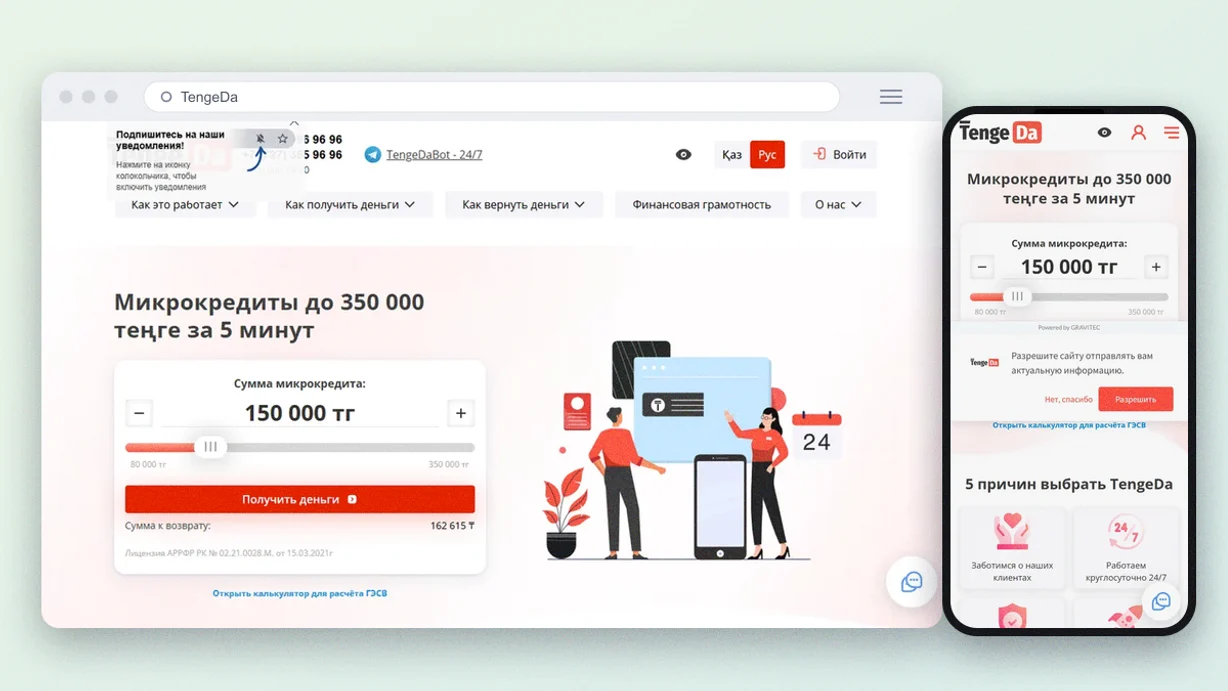
Компания TengeDa ограничивает возраст заёмщика рамками 21-68 лет. Это самый узкий диапазон среди всех участников подборки. Зато по верхней планке суммы сервис обходит большинство конкурентов: можно запросить до 350 000 ₸ на период до 90 дней. Дневная ставка не превышает 0,29%, годовое удорожание по ГЭСВ составляет до 179%. Ответ по заявке приходит за 5 минут.
| ⚡ Решение по заявке | 5 минут |
|---|---|
| 💰 Сумма займа | от 80 000 до 350 000 ₸ |
| 📅 Срок | от 5 до 90 дней |
| 📈 Процентная ставка | до 0,29% в день |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст заёмщика | 21-68 лет |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
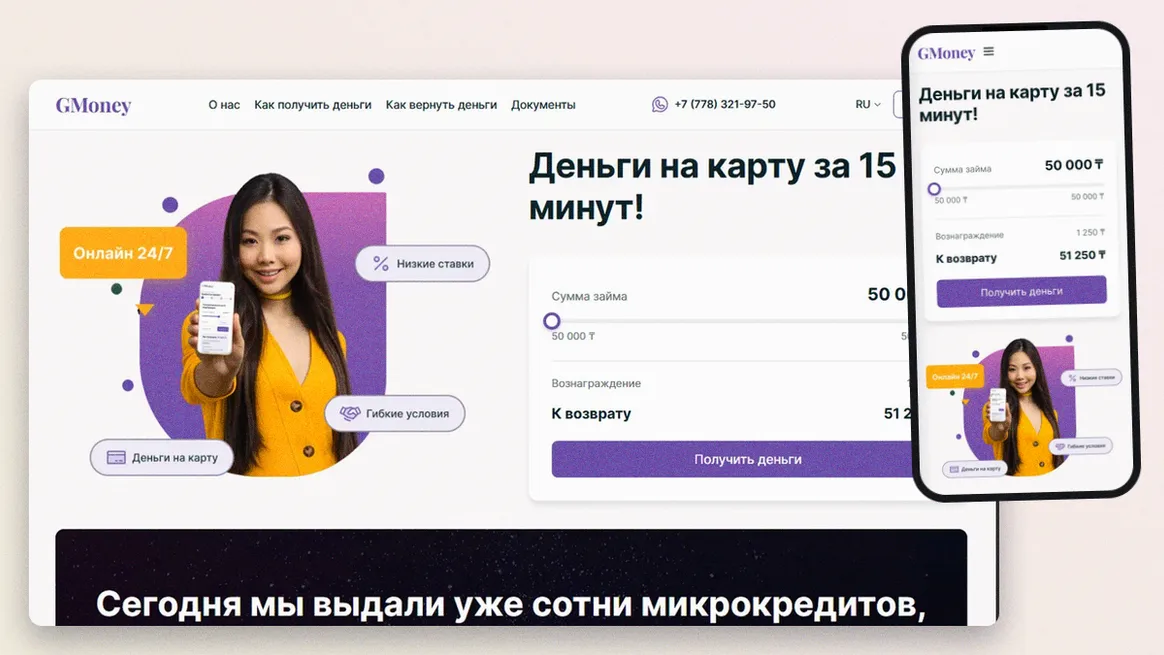
Сервис GMoney принимает анкеты от 18 лет и не устанавливает верхнюю возрастную границу. Сумма при этом ограничена 200 000 ₸, что меньше, чем у большинства компаний из подборки. Срок возврата: от 10 до 30 дней, ставка до 0,29% в день, ГЭСВ до 179%. Скоринг обрабатывает заявку до 15 минут.
| 📅 Срок | от 10 до 30 дней |
|---|---|
| 💰 Сумма займа | от 20 000 до 200 000 ₸ |
| 📈 Процентная ставка | до 0,29% в день |
| 📊 ГЭСВ | до 179% |
| ⚡ Решение по заявке | 15 минут |
| 👤 Возраст заёмщика | от 18 лет |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
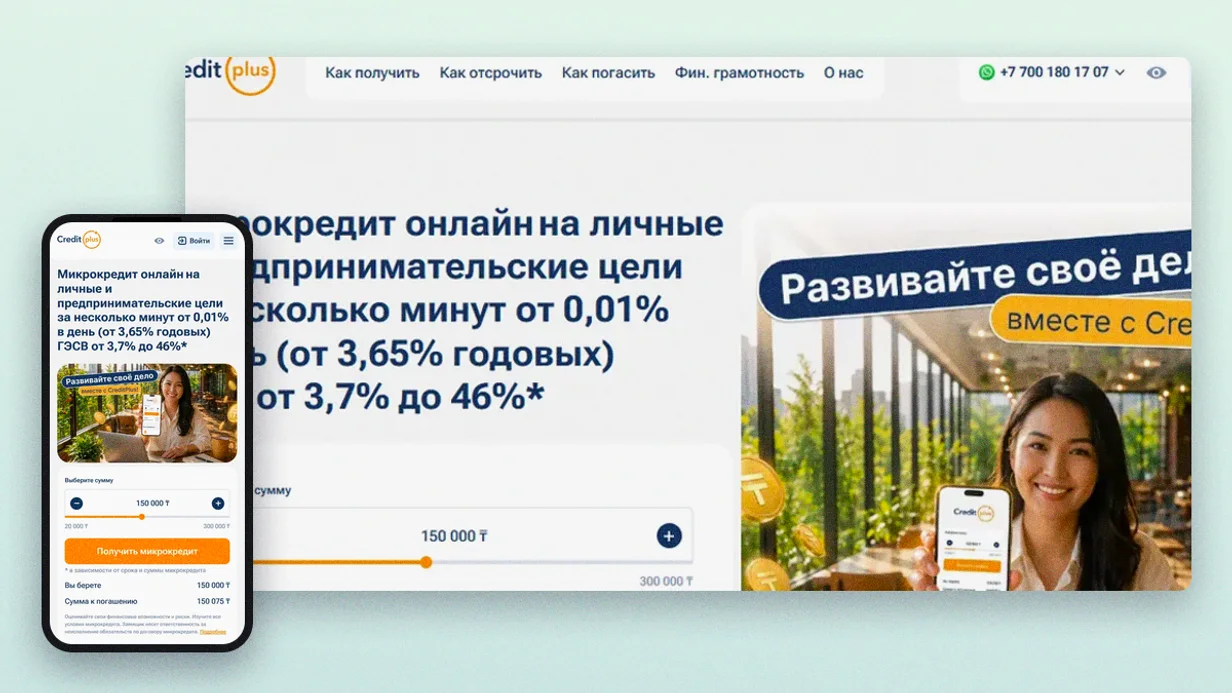
Главное отличие CreditPlus: сравнительно невысокий потолок ГЭСВ, от 3,7% до 46%. Ставка начинается от 0,01% в день, а диапазон сумм: от 20 000 до 300 000 ₸ на 5-30 дней. Заявки принимаются от клиентов 18-70 лет. Решение формируется до 15 минут.
| 👤 Возраст заёмщика | 18-70 лет |
|---|---|
| 💰 Сумма займа | от 20 000 до 300 000 ₸ |
| 📅 Срок | от 5 до 30 дней |
| 📈 Процентная ставка | от 0,01% в день |
| 📊 ГЭСВ | от 3,7% до 46% |
| ⚡ Решение по заявке | 15 минут |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
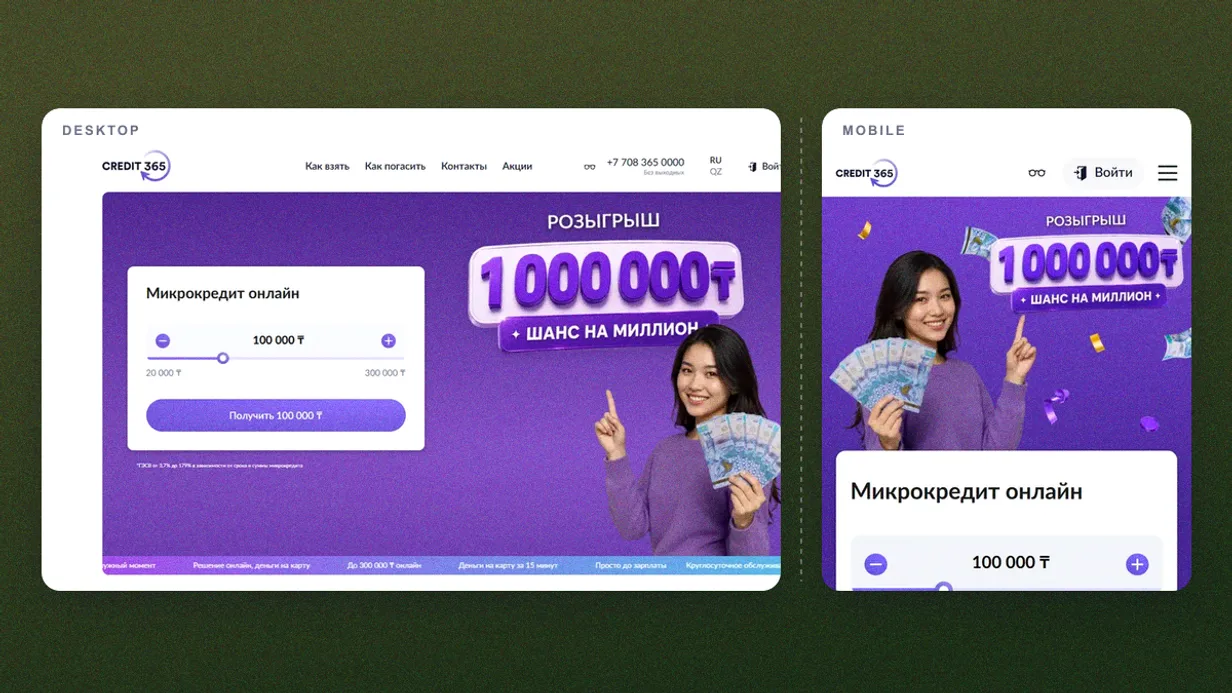
Credit365 ориентирован на заёмщиков от 18 до 75 лет. Верхняя граница здесь расширена по сравнению с большинством конкурентов. Компания выдаёт до 300 000 ₸ на 10-30 дней. Ставка от 0,1% в день, ГЭСВ в диапазоне от 3,7% до 179%. Заявка рассматривается до 15 минут.
| 📊 ГЭСВ | от 3,7% до 179% |
|---|---|
| 💰 Сумма займа | от 20 000 до 300 000 ₸ |
| 📅 Срок | от 10 до 30 дней |
| 📈 Процентная ставка | от 0,1% в день |
| 👤 Возраст заёмщика | 18-75 лет |
| ⚡ Решение по заявке | 15 минут |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
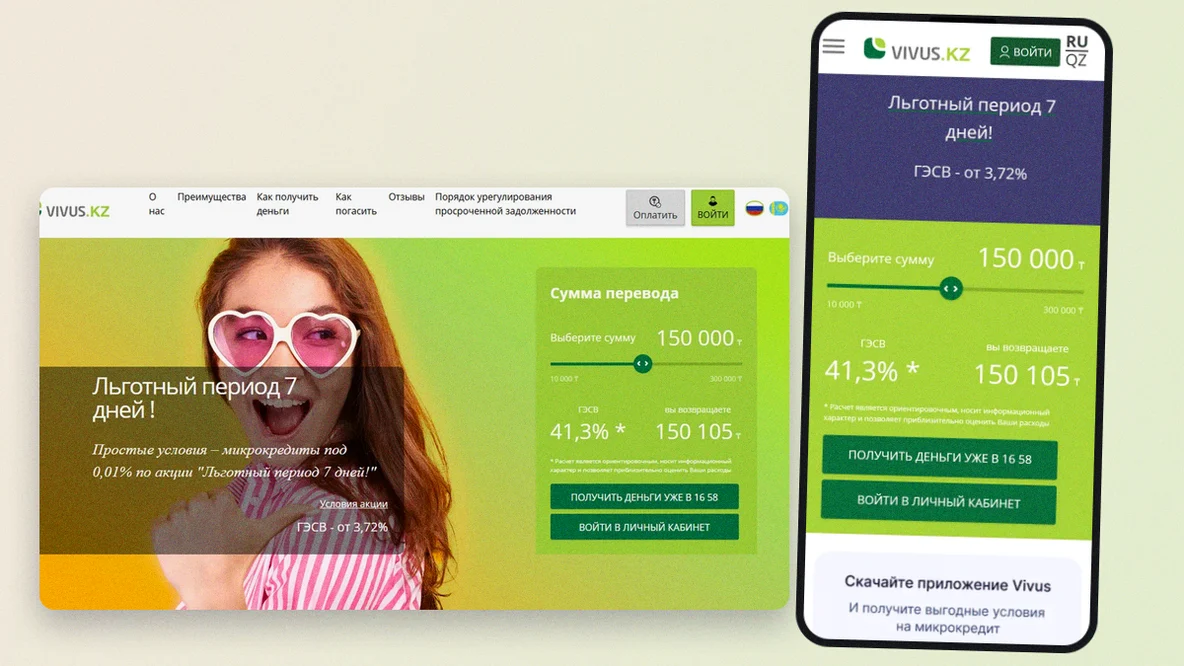
Vivus позволяет начать с суммы от 10 000 тенге. Это один из самых низких порогов входа в списке. Верхний лимит составляет 300 000 ₸, срок: 10-30 дней. Ставка от 0,01% в день, ГЭСВ от 3,72% до 179%. Возрастных ограничений сверху нет, анкеты принимаются от 18 лет. Ответ приходит через 10 минут.
| 💰 Сумма займа | от 10 000 до 300 000 ₸ |
|---|---|
| 📅 Срок | от 10 до 30 дней |
| 📈 Процентная ставка | от 0,01% в день |
| 📊 ГЭСВ | от 3,72% до 179% |
| 👤 Возраст заёмщика | от 18 лет |
| ⚡ Решение по заявке | 10 минут |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
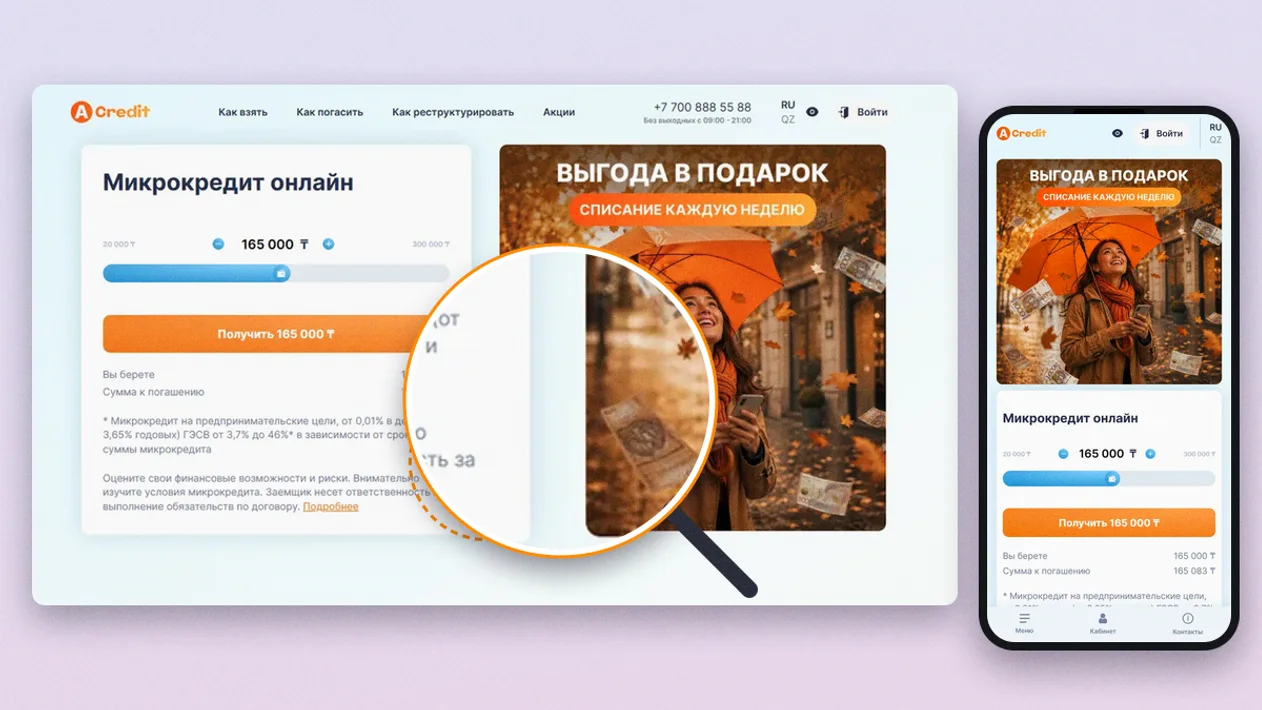
Скорость у Acredit выше, чем у большинства участников: решение занимает 7 минут. Сумма: от 20 000 до 300 000 ₸, срок: от 5 до 30 дней. Процентная ставка от 0,01% в день, ГЭСВ от 3,7% до 179%. Возраст заёмщика: 18-75 лет.
| 📅 Срок | от 5 до 30 дней |
|---|---|
| ⚡ Решение по заявке | 7 минут |
| 💰 Сумма займа | от 20 000 до 300 000 ₸ |
| 📈 Процентная ставка | от 0,01% в день |
| 📊 ГЭСВ | от 3,7% до 179% |
| 👤 Возраст заёмщика | 18-75 лет |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
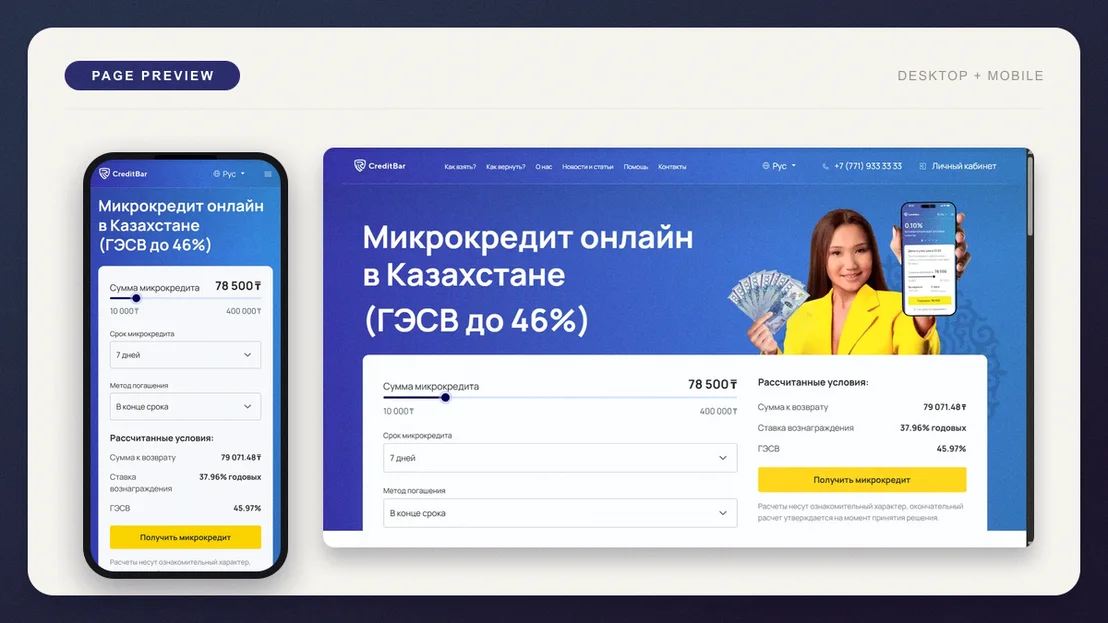
CreditBar уходит от формата короткого микрозайма: здесь возможен срок до 60 месяцев, а верхняя сумма: 400 000 ₸. Ставка указана в годовом выражении: до 38%, ГЭСВ ограничена 46%. Возрастной диапазон 18-75 лет, заявку обрабатывают за 9 минут.
| 📅 Срок | от 7 дней до 60 месяцев |
|---|---|
| 💰 Сумма займа | от 10 000 до 400 000 ₸ |
| 📈 Процентная ставка | до 38% годовых |
| 📊 ГЭСВ | до 46% |
| 👤 Возраст заёмщика | 18-75 лет |
| ⚡ Решение по заявке | 9 минут |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
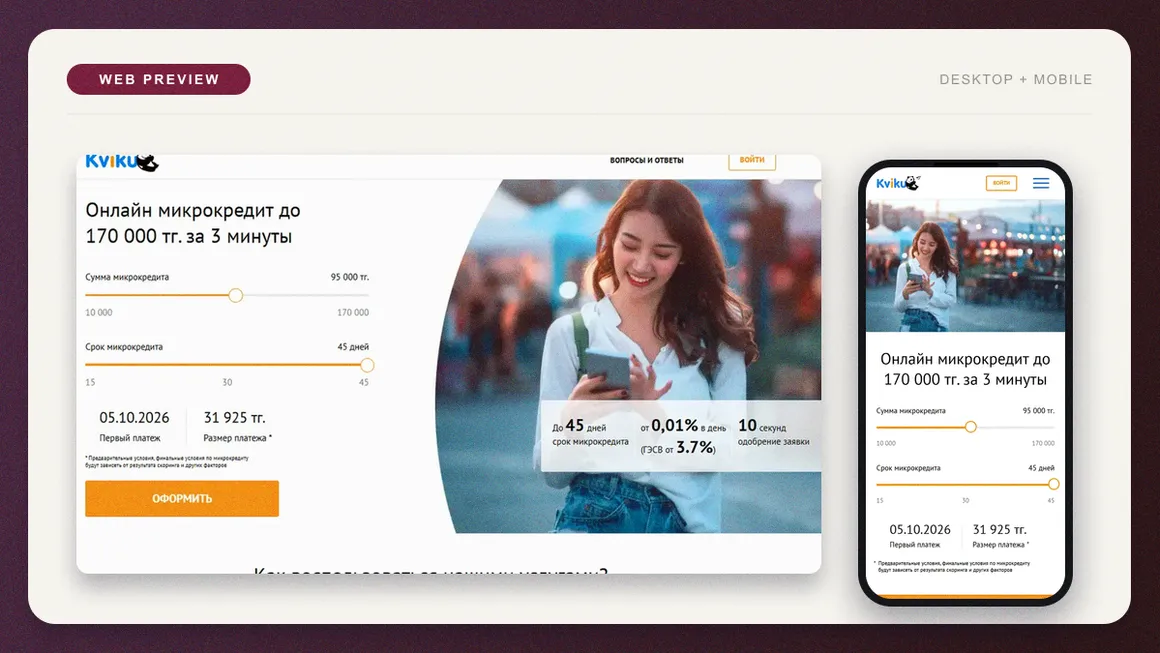
Kviku выделяется скоростью: ответ по заявке формируется за 3 минуты, быстрее, чем у всех остальных компаний из списка. Верхняя сумма, однако, невелика: 170 000 ₸. Срок возврата до 45 дней, ставка от 0,01% в день, ГЭСВ от 3,7% до 179%. Заёмщикам достаточно быть старше 18 лет.
| ⚡ Решение по заявке | 3 минуты |
|---|---|
| 💰 Сумма займа | от 10 000 до 170 000 ₸ |
| 📅 Срок | от 15 до 45 дней |
| 📈 Процентная ставка | от 0,01% в день |
| 📊 ГЭСВ | от 3,7% до 179% |
| 👤 Возраст заёмщика | от 18 лет |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
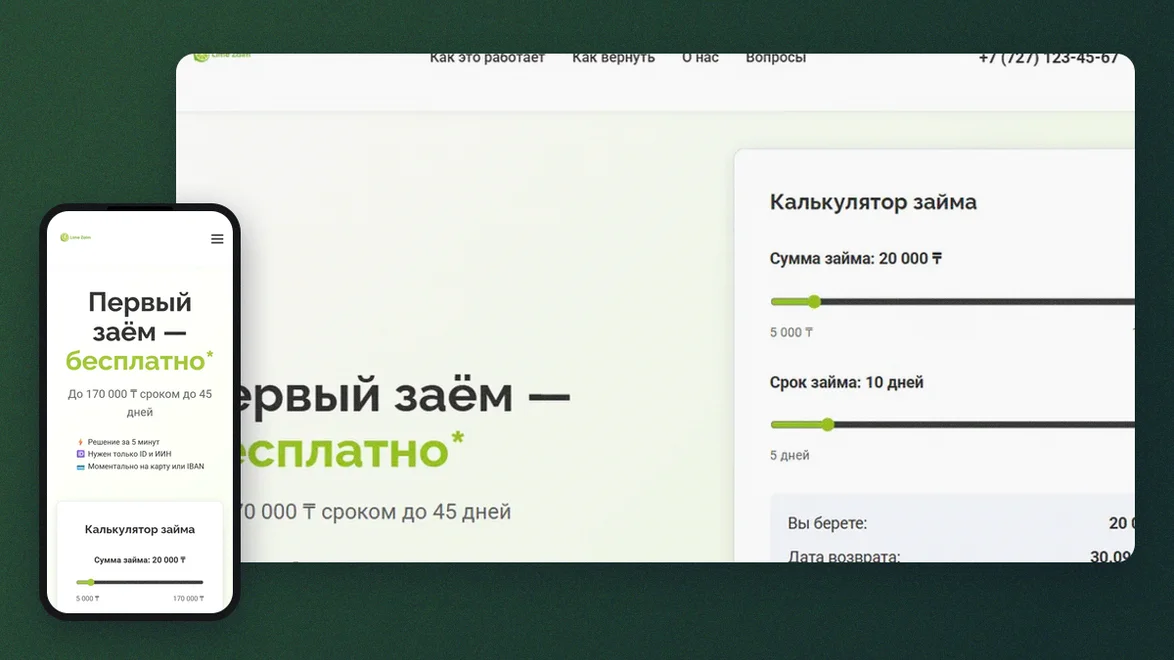
Лайм Кредит входит в число лидеров по максимальной сумме: до 400 000 ₸. При этом деньги можно вернуть в течение 35 дней, что чуть больше стандартного месячного периода. Ставка до 0,29% в день, ГЭСВ до 179%. Заявки принимаются от 18 лет без верхней границы, ответ приходит через 5 минут.
| 💰 Сумма займа | от 20 000 до 400 000 ₸ |
|---|---|
| 📅 Срок | от 5 до 35 дней |
| 📈 Процентная ставка | до 0,29% в день |
| 📊 ГЭСВ | до 179% |
| 👤 Возраст заёмщика | от 18 лет |
| ⚡ Решение по заявке | 5 минут |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
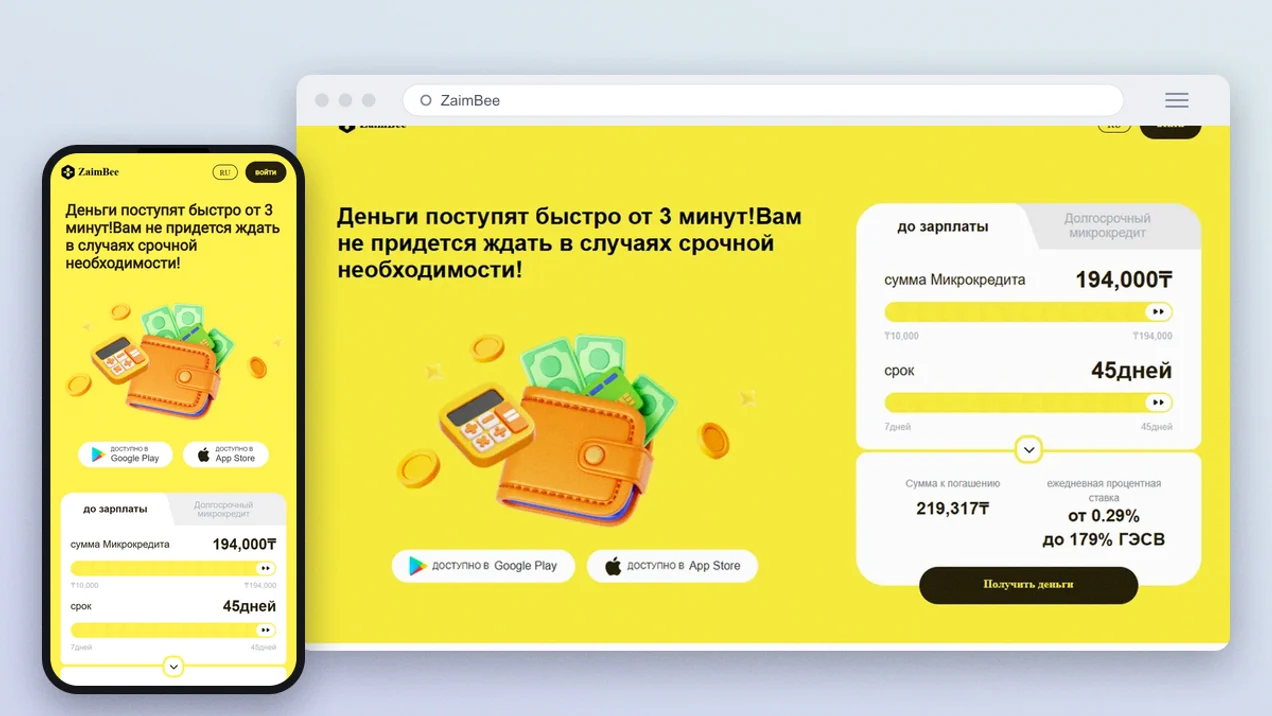
ZaimBee сочетает увеличенный срок до 45 дней с широким возрастным коридором 18-75 лет. Сумма при этом ограничена 194 000 ₸. Ставка от 0,29% в день, ГЭСВ до 179%. На обработку заявки уходит около 10 минут.
| 👤 Возраст заёмщика | 18-75 лет |
|---|---|
| 💰 Сумма займа | от 10 000 до 194 000 ₸ |
| 📅 Срок | от 7 до 45 дней |
| 📈 Процентная ставка | от 0,29% в день |
| 📊 ГЭСВ | до 179% |
| ⚡ Решение по заявке | 10 минут |
| 📄 Документы | удостоверение личности |
Плюсы:
Минусы:
Термин «займ без отказа» указывает на автоматизированную схему скоринга, а не на обязательное одобрение каждой анкеты. Решение выносит алгоритм, а не кредитный эксперт, и оно по-прежнему зависит от заполненных данных и внутренних проверок.
Казахстанские МФО отличаются от банков по формату работы: анкета короче, набор документов минимальный, а ответ приходит за несколько минут.
В основе работы МФО лежит автоматический скоринг. Он анализирует указанные в анкете сведения: дату рождения, ИИН, предыдущие обращения в микрофинансовые организации и ряд других параметров. Благодаря этому большой поток заявок обрабатывается без участия сотрудника на каждой стадии.
Сама модель заточена под массовую выдачу небольших сумм на короткие сроки. Поэтому входной порог ниже банковского, но при высоком риске невозврата система всё равно может ответить отказом.
У банков и МФО разные требования к заявителю. Банк, как правило, запрашивает справку о доходах, подтверждение занятости, иногда обеспечение или поручителей. Рассмотрение такой заявки растягивается на дни или даже недели.
МФО опирается на внутренние базы и скоринговые системы, поэтому решение приходит за считаные минуты. Документов просят меньше. Обычно достаточно удостоверения личности, а суммы займов редко достигают банковских лимитов.
Конкретные суммы, периоды и стоимость займа зависят от выбранной организации. До отправки анкеты полезно сопоставить эти цифры хотя бы по двум-трём сервисам из каталога.
Нижний порог сумм в подборке: 10 000 тенге, он действует у Vivus, Kviku, CreditBar и ZaimBee. Верхний предел 400 000 ₸ доступен у CreditBar и Лайм Кредит. Сроки разнятся сильнее: большинство компаний ограничивают период 30 днями, но есть заметные исключения.
CreditBar с периодом до 60 месяцев ближе к рассрочке, чем к классическому короткому микрозайму. Kviku и ZaimBee выдают деньги на срок до 45 дней, TengeDa до 90 дней, Лайм Кредит до 35 дней.
Стоимость займа может быть указана как посуточная ставка, так и годовая. Например, CreditBar оперирует годовым процентом: до 38%, тогда как большинство МФО в подборке используют диапазон от 0,01% до 0,29% в день.
ГЭСВ означает годовую эффективную ставку вознаграждения, учитывающую все платежи за год. У CreditPlus и CreditBar её потолок ограничен 46%, у остальных участников он доходит до 179%. Именно ГЭСВ, а не дневная ставка, точнее показывает реальную стоимость займа.
Акция «первый займ под 0%» в предоставленных данных по этим организациям не закреплена как отдельное условие. Промокоды и особые ставки для новых клиентов нужно проверять на сайте конкретной МФО перед отправкой анкеты.
Все сервисы из подборки переводят средства онлайн после одобрения, преимущественно на банковскую карту. Точный способ зачисления, карта или счёт, уточняется на сайте выбранной компании в момент заполнения анкеты.
Требования у большинства МФО из подборки похожи: гражданство Казахстана, определённый возрастной диапазон и удостоверение личности как основной документ.
Возрастные рамки у сервисов разные. GMoney, Vivus, Kviku и Лайм Кредит принимают анкеты с 18 лет без верхнего предела. У TengeDa диапазон самый узкий: 21-68 лет. CreditPlus ориентирован на клиентов 18-70 лет, а Credit365, Acredit, CreditBar и ZaimBee расширяют верхнюю границу до 75 лет.
Помимо возраста, заявитель должен иметь гражданство Казахстана и действующее удостоверение личности с ИИН.
Базовый набор документов у всех рассмотренных МФО один: удостоверение личности. Справки о доходах или подтверждение занятости обязательными не являются, если судить по доступным данным.
В анкете помимо паспортных данных и ИИН нужно указать актуальный номер телефона и реквизиты карты или счёта для зачисления.
Быстрее всего заявка рассматривается, если заёмщик вписывается в возрастной коридор выбранной компании, документ действителен, а анкета заполнена без ошибок. Однако точный перечень факторов одобрения не публикуется: скоринг анализирует данные в комплексе.
Кредитная история один из возможных сигналов для скоринга, но не единственный: система также смотрит на другие сведения из анкеты.
Микрофинансовые организации действительно мягче банков и часто принимают заявки от тех, кому банк уже отказал. Но открытые просрочки в других МФО или большая текущая задолженность могут повлиять на исход. Точные критерии не раскрываются.
Стопроцентного одобрения при любой кредитной истории не обещает ни один сервис из списка. Каждая анкета оценивается отдельно.
Шансы на одобрение растут, если анкета заполнена точно, контакты актуальны, а просрочек в других микрофинансовых организациях нет. Не стоит отправлять анкеты сразу в десятки сервисов: множество запросов может насторожить скоринг.
Погашение прежних займов в срок формирует положительную историю, которую могут учесть при следующем обращении.
Процесс оформления во всех рассмотренных МФО проходит онлайн и включает несколько стандартных этапов.
Сначала сопоставьте условия нескольких МФО из каталога: сумму, срок, ставку и ГЭСВ. На сайтах большинства сервисов есть калькулятор, помогающий заранее рассчитать итоговую сумму к возврату.
Анкета включает паспортные данные, ИИН, номер телефона и реквизиты для перевода. Если документы под рукой, заполнение займёт всего несколько минут.
После отправки система проверяет удостоверение личности и указанные сведения. Некоторые компании дополнительно запрашивают СМС-код или фото документа.
Ответ выносится автоматически. Время варьируется: Kviku 3 минуты, Лайм Кредит и TengeDa 5 минут, Acredit 7 минут, CreditBar 9 минут, Vivus и ZaimBee 10 минут, GMoney, CreditPlus и Credit365 до 15 минут.
Если решение положительное, остаётся подписать электронный договор-оферту, предварительно изучив условия, ставку и ГЭСВ. Деньги после подписания поступают на указанную карту или счёт.
Скорость обработки заявки один из критериев сравнения.
Быстрее всех отвечает Kviku: 3 минуты. У TengeDa и Лайм Кредит решение готово за 5 минут, у Acredit за 7, у CreditBar за 9, у Vivus и ZaimBee за 10. GMoney, CreditPlus и Credit365 тратят до 15 минут.
Зачисление на карту после одобрения обычно происходит в те же сроки, но итоговая скорость зависит и от банка-получателя.
Данных о ночном графике и работе в выходные по каждой организации в источнике нет. Режим обработки анкет конкретной МФО стоит уточнять на официальном сайте или в справочной службе.
Возврат займа обязательство заёмщика в срок, указанный в договоре при оформлении.
Каждая МФО сама определяет способы погашения: картой, переводом или через кассы партнёров. Их перечень появляется в личном кабинете или на сайте после оформления.
Досрочный возврат почти всегда сокращает переплату: проценты начисляются только за фактический срок пользования деньгами. Штрафы за досрочное погашение, если они есть, прописываются в договоре конкретной МФО. Их стоит проверить до подписания.
Если понимаете, что не уложитесь в срок, лучше заранее связаться с МФО через личный кабинет или справочную службу и уточнить возможность продления. Пропуск даты возврата запускает начисление штрафов и пени по договору.
Пролонгация это продление срока возврата займа за дополнительную плату, которую МФО устанавливает индивидуально.
Возможность продления и его условия зависят от конкретного сервиса. Детальной информации по каждому бренду в источнике нет. Актуальные правила следует уточнять в личном кабинете или у поддержки.
Плата за продление обычно считается от ставки и суммы за дополнительный период. Точную стоимость стоит узнать у МФО перед оформлением, она может меняться.
Полная стоимость займа складывается из суммы основного долга, начисленных процентов и возможных дополнительных сборов.
Некоторые компании могут взимать комиссию за оформление, обслуживание или перевод. В данных по рассмотренным брендам такие сборы отдельно не расписаны, поэтому перед подписанием нужно читать оферту конкретной МФО.
Размер санкций за просрочку каждая организация устанавливает сама и фиксирует в договоре. В источнике нет единых цифр по пеням, поэтому их нужно смотреть в условиях конкретного договора.
ГЭСВ точнее всего показывает полную стоимость займа, так как включает не только процентную ставку, но и все сопутствующие платежи за год. Именно на неё, а не на дневную ставку, стоит опираться при сравнении.
Пример: у CreditPlus дневная ставка от 0,01% сочетается с ГЭСВ от 3,7% до 46%. У GMoney при ставке до 0,29% в день ГЭСВ достигает 179%. Низкий дневной процент, таким образом, не гарантирует дешёвый займ.
Формулировка «без отказа» описывает упрощённую процедуру скоринга, а не гарантию одобрения каждой заявки.
Среди возможных причин отказа: ошибки в анкете, возраст заявителя вне допустимых рамок, недействительное удостоверение личности или проблемные задолженности. Критерии скоринга у каждой компании свои и в открытом доступе не публикуются.
До отправки анкеты проверьте, подходите ли вы по возрасту, корректно ли указаны данные удостоверения и действует ли номер телефона. Отказ одного сервиса не означает отказ остальных: можно попробовать другую МФО из подборки.
Микрозаймы удобны для решения краткосрочных финансовых задач, но требуют внимательного отношения к условиям возврата.
Онлайн-займы экономят время: анкета заполняется за минуты, визит в офис не нужен, а из документов достаточно удостоверения личности. По сравнению с банковским кредитованием процесс заметно проще.
После одобрения деньги приходят быстро: от 3 минут у Kviku до 15 минут у некоторых других сервисов. Наличие нескольких предложений в одном каталоге упрощает подбор под нужную сумму и срок.
У большинства сервисов ГЭСВ доходит до 179%. При длительном пользовании или просрочках такой займ становится дорогим. Короткие сроки возврата, в основном до 30-45 дней, требуют точного планирования бюджета.
Просрочка запускает штрафы и пени, которые каждая компания определяет по-своему. Постоянное оформление новых займов без закрытия старых увеличивает долговую нагрузку.
Онлайн-оформление займа предполагает передачу личных данных через сайт МФО, поэтому перед заполнением анкеты стоит убедиться в надёжности выбранной компании.
До отправки данных убедитесь, что организация есть в реестре микрофинансовых организаций РК. Условия стоит перепроверить на официальном сайте, дополнительные вопросы задать по телефону справочной службы.
Анкета передаёт данные удостоверения, ИИН и контакты. Надёжные компании прописывают политику обработки персональных данных в оферте. С ней стоит ознакомиться до подписания договора.
Опыт заёмщиков при обращении в МФО различается в зависимости от конкретной компании и индивидуальной ситуации заявителя.
В отзывах чаще всего хвалят скорость: анкета обрабатывается быстро, деньги на карту приходят оперативно. Простой набор документов также упоминается как преимущество при срочной нужде.
В негативе: высокая стоимость при просрочке и накопление штрафов при несвоевременном возврате. Многие заёмщики подчёркивают, что перед подписанием нужно внимательно читать договор, включая пункты о пенях и пролонгации.
Сравнивайте не только дневную ставку, но и ГЭСВ, полную стоимость займа за год. Разница между этими показателями может быть ощутимой: достаточно сопоставить CreditPlus и большинство других сервисов из подборки.
Оцените заранее, сможете ли вернуть деньги точно в срок. Это уменьшает риск штрафов и необходимости продлевать договор. Анкету заполняйте без ошибок: неверные данные удостоверения или контакты могут привести к отказу или задержке.
Перед подписанием изучайте оферту каждой МФО. В ней зафиксированы штрафы, пени и порядок досрочного возврата. Сравнение нескольких предложений в каталоге помогает подобрать условия под вашу сумму и срок.
Микрофинансовые организации TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит и ZaimBee работают по упрощённой модели скоринга и принимают заявки от клиентов, получивших банковский отказ. Ответ формируется автоматически на основании анкеты, а не только банковской истории.
Ни одна из перечисленных МФО не заявляет о полном отсутствии проверки. Скоринг может учитывать разные параметры, включая историю обращений в другие микрофинансовые организации. Точные критерии компании не публикуют.
Обязательного звонка нет: заявка заполняется онлайн на сайте. Для уточнения условий можно связаться со справочной службой, но сама процедура проходит без телефонного разговора.
Все рассмотренные сервисы ориентированы на перевод суммы на банковскую карту после одобрения. Конкретные варианты зачисления, карта или счёт, уточняются в анкете на сайте выбранной компании.
За просрочку начисляются штрафы и пени, размер которых каждая МФО фиксирует в договоре. Если вернуть вовремя не получается, лучше заранее обратиться в личный кабинет или по телефону и уточнить пролонгацию.
Возможность зависит от политики конкретной МФО и результатов скоринга по новой заявке. Не стоит набирать несколько активных займов одновременно: это увеличивает нагрузку и риск просрочки.
Очень быстро одобрили займ, деньги сразу пришли на карту. Выручили до зарплаты, спасибо!
Нужны были деньги на ремонт машины. Одобрение заняло минут 20, но условия понятные, без скрытых комиссий.
Отличный сервис! Помогли оплатить обучение, когда срочно понадобилось. Никаких звонков, все онлайн.
В целом нормально, но одобрение заняло дольше, чем я думал. Деньги получил, это главное.
Очень удобно, когда зарплата задерживается. Быстро оформила, и деньги уже на карте. Рекомендую!
Очень выручили, когда срочно понадобились деньги на лекарства. Одобрили быстро, и сумма сразу пришла на карту. Спасибо за оперативность!
Брал займ на покупку новой техники, старая сломалась. Условия понятные, без скрытых платежей. Единственное, одобрение заняло чуть дольше, чем ожидал.
Отличный сервис! Зарплату задержали, а нужно было оплатить коммуналку. Оформила все онлайн, без звонков и лишних вопросов. Очень удобно.
В целом нормально, но процесс оформления показался немного затянутым. Деньги получил, это главное. Может, в следующий раз будет быстрее.